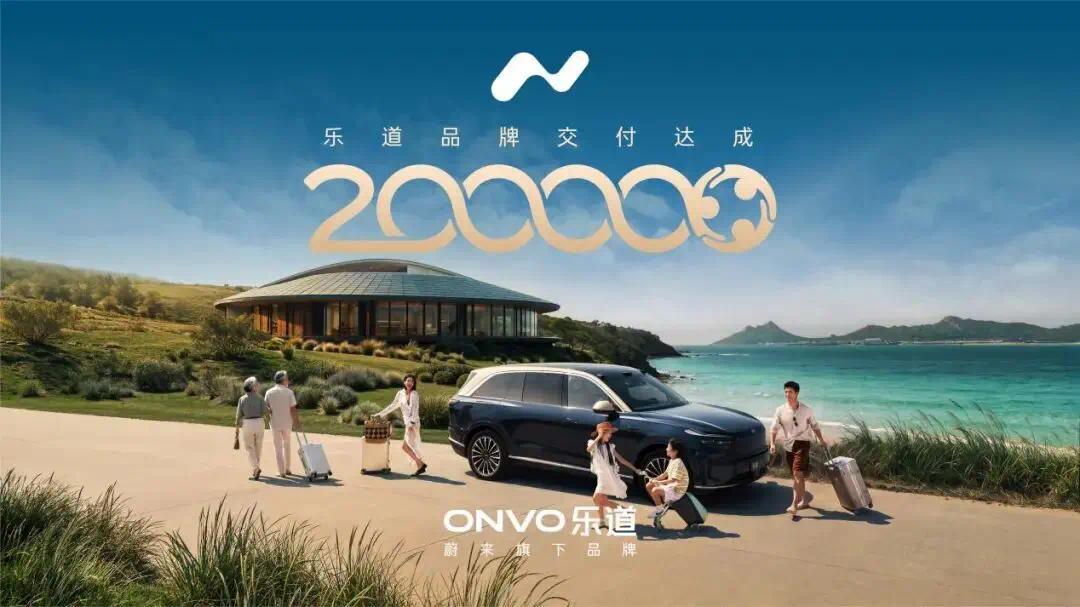
10 月 8 日,乐道汽车宣布完成了第二十万台车交付,距离乐道第一台车的交付,大约两年左右的时间。
这份成绩单或许会让不少人感到吃惊,原因有两个。
首先,放在行业中,这样的交付速度在新势力品牌中排到了前三的位置,在乐道之前的,是小米和问界。
与此同时,按照官方披露,20 万台交付里,成交均价为 23.4 万元,超越部分传统豪华品牌。
另一个原因,是乐道这份成绩单与当下部分舆论有较大出入。
乐道从诞生开始,就肩负极高的期望值——L60 的开门红、L90 的热卖,某种程度上会让外界对这个品牌抱有更高的期待。
从这个角度看,有些人认为乐道的发展应该更快。因而在 20 万台交付之际,我们认为应该到了再次冷静、公允地看待乐道作为一个全新品牌发展状态的时刻了。

2 年 20 万台
元股证券:ygzq.hk
如何判断一个全新汽车品牌的发展状态,相信很多人都会以销量或交付数据作为依据。车企自发的销量战报和交付里程碑,本质上也是在向市场释放相关的信号。
从乐道首台车交付(2024 年 9 月 28 日)到第 20 万台车交付,用了差不多两年的时间,且都是纯电车型。
配资炒股排行这个速度,放在新势力阵营中算什么水平?
作为参考,小米汽车从首台车交付到 20 万台交付,用时约 11 个半月,问界用时约 22 个月,而乐道用时约 24 个月。如前面所提到,过去十年里能做到这一点的新势力品牌,目前只有这三家。
由此可见,乐道作为全新的汽车品牌,这两年在质疑声中亮出一份高价值的答卷,以排在第三的速度达成 20 万台交付,这样的成绩足够惊喜。
但为什么外界对乐道品牌的态度带有质疑?
一方面,乐道生在蔚来的光环下,市场对乐道的期待超过所有其他新品牌。可实际上,乐道这两年的发展并非一路高歌猛进。
首款量产车型 L60 曾在上市初期展现过强劲的势头,2024 年 12 月销量突破 10000 台,但随后快速回落至 6000 台左右的水平。
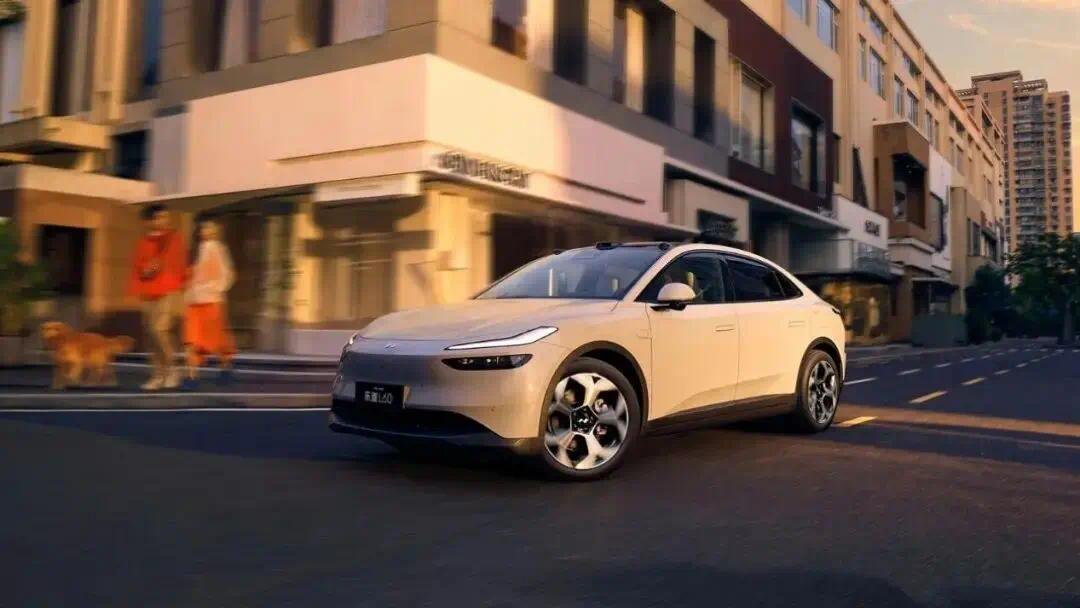
作为品牌的第一款车,L60 有两层意义,一是帮助乐道树立「科技为家」的品牌标签,二是为品牌积累早期的用户群体。
真正的转折点来自乐道的第二款车型。
去年 8 月,乐道 L90 开启交付,首月销量便突破万台,成为当时蔚来公司中交付速度最快的新车。
到年底,L90 以 43439 台的交付量,被官方称为「2025 年纯电大型 SUV 销冠」。上市一周年,该车累计交付突破 60000 台,号称「稳居 30 万级纯电大型 SUV 销冠」。
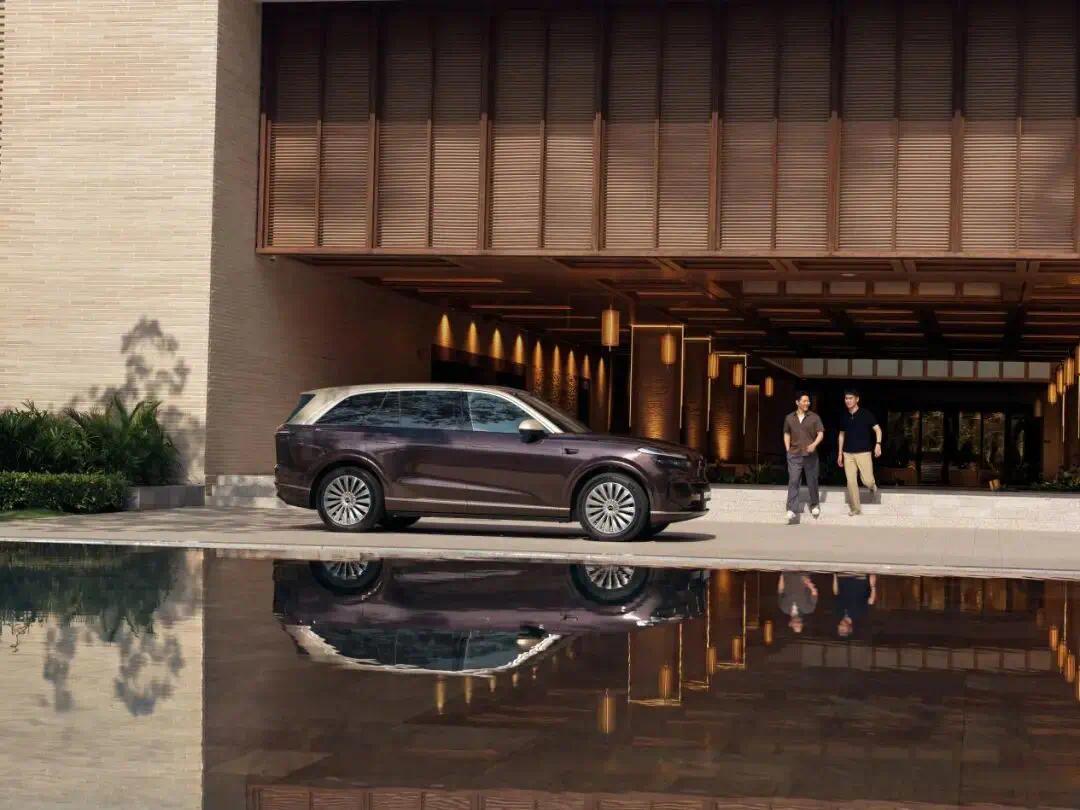
凭借蔚来旗舰技术、240L 前备箱、高得房率、换电等记忆点,L90 为乐道带来了新的增量,也补强了品牌的产品阵容。
随后,L80 于今年上半年入列,尺寸与 L90 一致,面向更主流的五座 SUV 市场,定价略低于后者,还带来了更强的装载能力与辅助驾驶方案。
上市 46 天交付 10000 台,乐道 L80 便创下「纯电大五座 SUV 交付破万最快纪录」。
这两款车型相继投放市场之后,乐道拥有了覆盖不同细分市场的完善的产品矩阵。
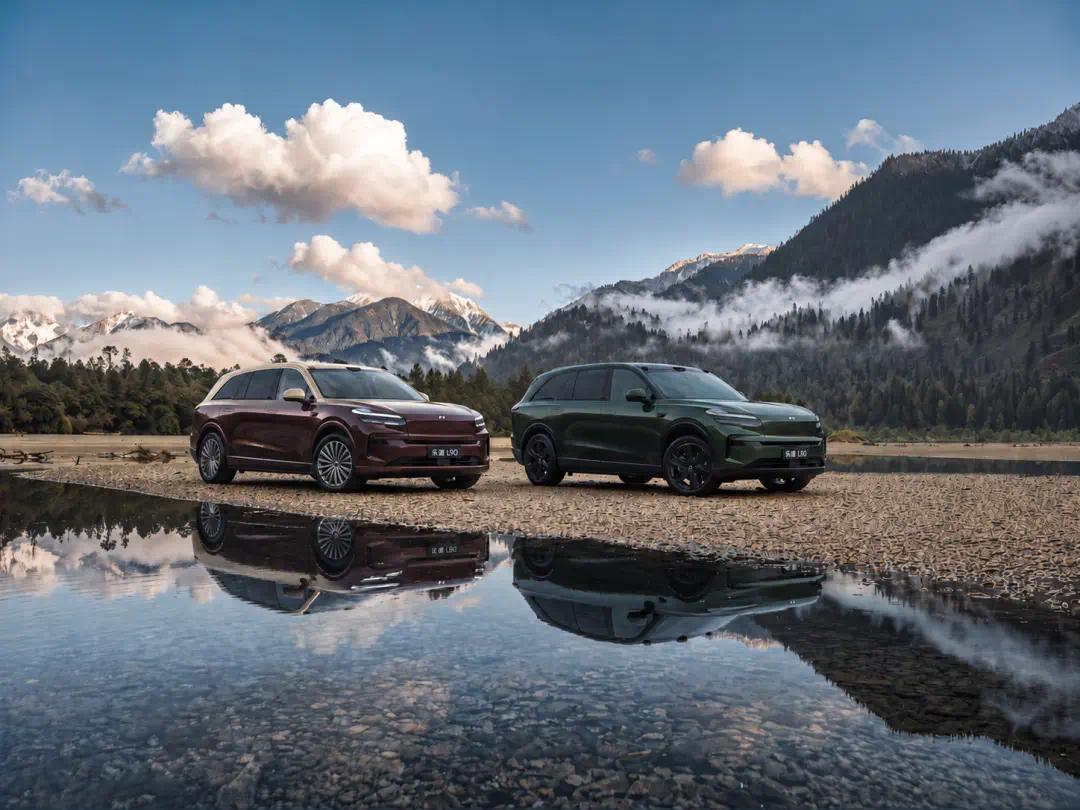
据官方披露,2026 年前三季度,乐道品牌累计交付 70191 台,在大盘 20%下滑的情况下,也能够同比保持微增,一定程度上能够证明其交付节奏已趋于稳健。
不过,交付速度只能体现一部分的含金量,另一部分,还得看均价。

最挤的牌桌
前面提到,按照乐道披露的数据,20 万台的交付中,成交均价为 23.4 万元。
这是什么概念?20-30 万是多个传统豪华品牌所在的价格区间,但这两年的乐道品牌已经在与这些品牌同台竞技。
蔚来沈斐在「写给乐道二十万家——感谢,相信」中写到,两年前乐道诞生时,20-30 万元已经是中国汽车市场竞争最激烈的区间之一。
那一年,特斯拉 Model Y 仍是被行业「围剿」的对象,理想、小鹏、问界等品牌带着旗舰技术在这个价位段扎根,也诞生了不少爆款。
竞争激烈,说明市场不缺好的产品。过去被视为差异化竞争优势的辅助驾驶、激光雷达、高压架构、「冰箱沙发大彩电」等配置,逐渐成为20-30 万价位段的「标配」,门槛变得更低。
现如今,「Model Y 杀手」换了一轮,智驾、三电、科技、舒适依旧武装到牙齿,但车与车之间的配置差异越来越小,同质化竞争的趋势愈发明显。也有部分车型通过「增配降价」的方式,吸引市场的关注。
另一方面,随着 BBA 的主动下探,还有自主、合资品牌的持续加码,20-30 万价位段市场的拥挤程度变得前所未有。
譬如全新的宝马 iX3 和奔驰纯电 GLC,起步价格拉到了 30 万元以内,大众也借力中国技术,推出了与众 08、ID.ERA 9X 等有竞争力的产品。
2026 年 1-8 月,市面上的狭义乘用车车型接近 800 款,月销超 3000 台的车型,只有 134 款,占总数不到 17%,乐道硬生生挤了进去。
正是在这个卷到极致的市场里,乐道达成 20 万台交付,做到 23.4 万元的成交均价,L90、L80 还能持续带来增量,足以凸显出乐道 20 万交付的「含金量」。
杰兰路统计的 70 个品牌里,今年上半年只有 8 个品牌做到「销量和成交均价齐升」,有蔚来、极氪等,乐道也是其中之一。
如果这只能说明乐道不依靠低价冲量,在市场中有一定的竞争力,那么来自用户口碑和保值率的表现,则进一步印证了这 20 万台的「含金量」。
据乐道援引中国汽车流通协会与精真估的 2026 年 9 月保值率报告,L60 的保值率达到 74.3%,也是中型 SUV 一年保值率第一。
不仅如此,沈斐在 6 月份的采访中提到,乐道用户中约 35%来自 BBA、30%来自合资品牌,蔚来社区的增换购比例接近 10%。乐道 20 万的用户来源说明了乐道品牌和产品得到了过去最挑剔的一部分用户的认可。
到这里,不妨回过头来看看,乐道这两年来的发展怎么样?
从结果来看,乐道用两年时间完成了一个并不简单的目标——守得住价格,还卖得出去。产品层面的数据也能说明,乐道这 20 万台交付,还有来自用户结构和口碑上的扎实支撑。
不过,这些成绩回答的是乐道过去两年走到了哪里。L60 的经历也说明,单款新车未必能一直支撑一个品牌,L90、L80 的陆续上市,才让乐道的市场表现变得更稳健。
后续两款车型的火爆,一方面要归功于 L60 的前期积累和产品优势,另一方面,无论是前备舱还是大空间,这样的记忆点定然离不开乐道一直强调的「蔚来体系」。

蔚来体系「兑换期」
过去几年,判断一个品牌在行业中是否足够成功,一款能在市场上收获掌声的产品,往往就能给出答案。
因为在那个时候,一项足够亮眼的技术或配置,或者是一个足够惊喜的价格,就能够让市场记住一款产品。
但进入 2026 年,这种「一招鲜」的逻辑开始发生转变,一个爆款难以再决定一个品牌的未来。
具体点说,就是价格带、定位相近的产品不断涌入,智驾、架构、续航、底盘等核心参数的差距逐步缩小,爆款的门槛被大幅提高。
「Model Y 杀手」便是最好的例子,当中大部分车型在上市早期都有一份亮眼的成绩单,随后又因为热度消退,厂家或不得不靠改款、增配,甚至是降价,使其回到主流视野。
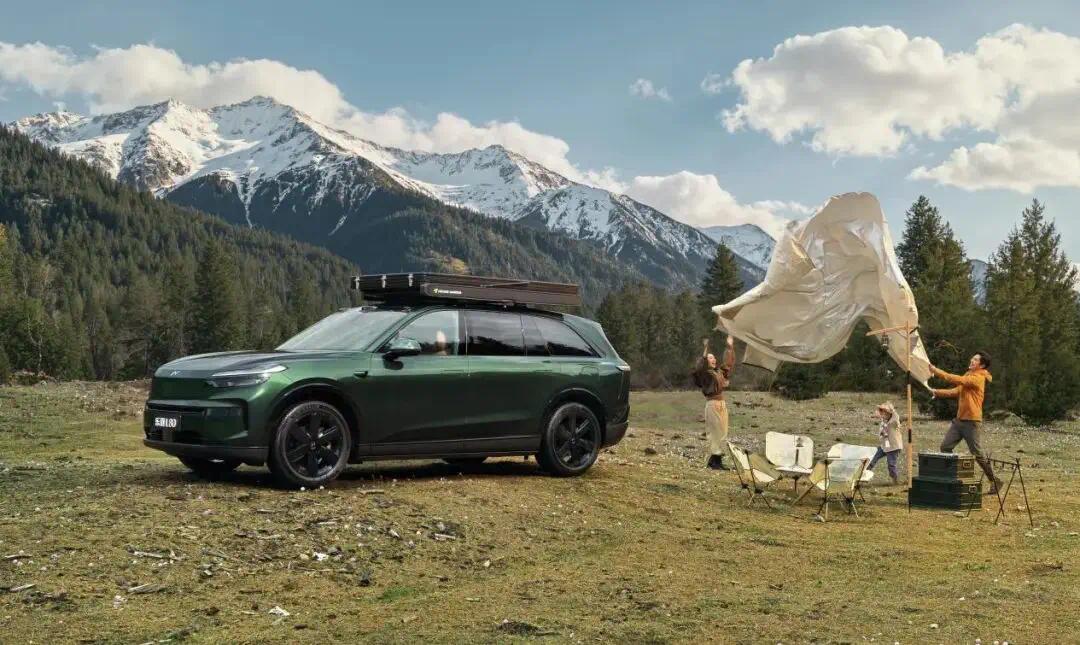
这就是李斌所说的「新车死亡谷」,尤其是在 20-30 万价位段的市场,爆款越来越难做,产品的「保鲜期」越来越短。
在这样的前提下,车企之间的比拼,正在从打造爆款,转向产品矩阵加技术底座的体系竞争。
乐道之所以能用两年时间实现 20 万台交付,究其原因,这并不是一个从零建立的汽车品牌。
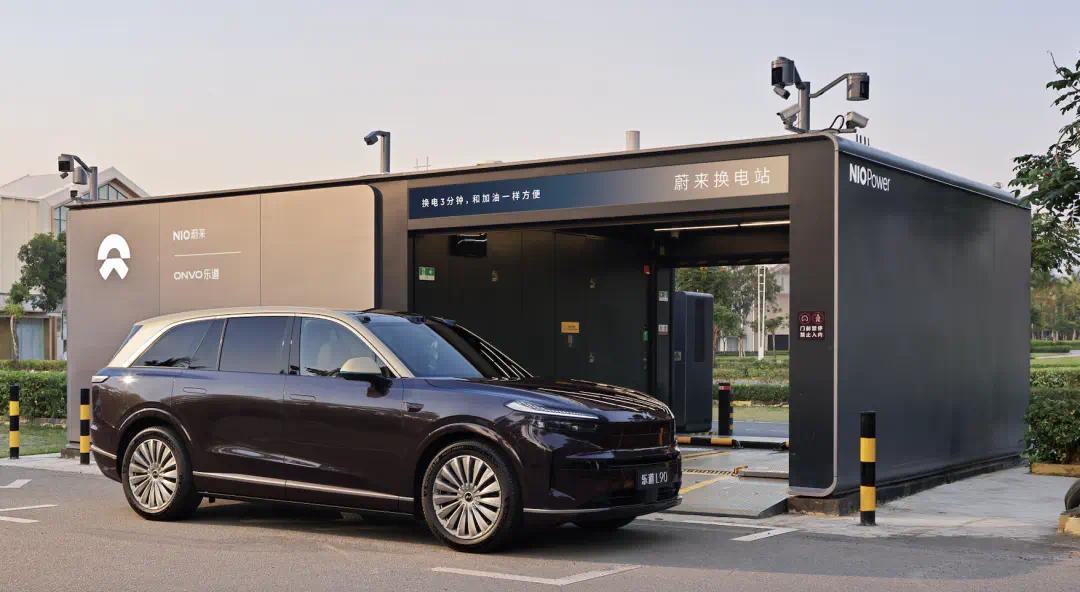
它在诞生之初就共享着蔚来公司的积累——900V 高压架构、神玑芯片、NWM 世界模型、SkyOS·天枢操作系统等,还有超 9500 座充换电站、400 余座服务中心等资源,同时与蔚来旗舰车型共线制造。
也正是因为「站在巨人肩膀上」,乐道品牌一开始就肩负了不小的期望值。
基于这样的「底座」能力,蔚来、乐道、萤火虫三个品牌也从早期规划走向分工清晰的经营组合。曾被认为是重投入、低回报的充换电、自研芯片等体系,用李斌的话来说,如今正走进「兑换期」。
简单来说,就是过去蔚来积累的充换电资源、自研技术等体系化能力,理论上可以通过乐道、萤火虫等多个品牌实现规模化摊薄与商业变现。
对于乐道而言,蔚来体系的兑现,更多体现在服务家庭出行场景上。
秦力洪在感谢视频中强调,乐道 L90 的空间技术、240L 前备舱,解决了家庭对车内空间的高频需求,并将旗舰级的智能软硬件共享至 20-30 万元价格带。
换言之,乐道强调的「蔚来体系」,表面上有蔚来的三电技术、换电与智能软硬件,更深层次的,是借助蔚来的研发能力,突出乐道的品牌定位和产品特性。
这样来看,作为一个成立仅两年的新品牌,乐道跑出 20 万台交付的速度,一部分是蔚来的体系能力的功劳,另一部分,应该是以家庭这一主流消费群体的品牌定位。
如果说从 0 到 10 万台交付,可以初步证明一个品牌是否具备成熟的供应、交付、运营体系,以及有没有「活下去」的能力;从 10 万台到 20 万台,验证的就是一个品牌是否足够稳定。

带着这样的判断去看乐道这两年,可以说这个新品牌站稳了第一步。
但更激烈的市场竞争还在后头,行业进入淘汰赛阶段,汽车市场也告别了快速增长阶段,今年的大盘还有所收缩。这些压力也是乐道在 20 万台交付之后,要面对的挑战。
走稳第一步只是乐道的开始。20 万至 30 万元市场的竞争烈度,注定会随时间逐步加剧。
新车会更多,价格会更卷,声音会更吵。
而乐道要做的事,只有一件:把根,往深处扎。
「结硬寨,打呆仗,久久为功」,是李斌反复说的话,这意味着不追风口,不赌运气,不靠一时的热闹。把车造好,把服务做暖,把一座座换电站,铺成用户心里实实在在的踏实。
这些事没有速成捷径,没有流量密码,可它们恰恰是乐道品牌真正的护城河。这条路不快,也快不起来。
一条慢而踏实的路,才是乐道应该要走的。
(完)云南配资行业资讯平台
证配网提示:本文来自互联网,不代表本网站观点。